Para corrigir um valor pelo IPCA, multiplique-o pelo fator da inflação acumulada entre o mês inicial e o final, com as taxas mensais do IBGE (série 433 do Banco Central). A calculadora de correção monetária faz a conta; o dado mais recente está em IPCA hoje.
Este conteúdo é educativo. O resultado recompõe a variação de preços no período escolhido; não representa rendimento de investimento nem ganho real.
Como corrigir um valor pela inflação?
O cálculo pede três informações: o valor original, o mês inicial e o mês final. Em seguida, aplica-se ao valor o fator formado pela inflação mensal de cada mês do intervalo. O IPCA é divulgado mensalmente pelo IBGE e sua série histórica pode ser consultada no Sistema Gerenciador de Séries Temporais do Banco Central, sob o código 433.
Na prática, você informa o valor e as taxas de cada mês na calculadora, separadas por ponto e vírgula. Antes de aceitar o resultado, confira se o período selecionado corresponde ao que deseja atualizar e se o índice é o adequado para o seu caso. A calculadora não decide qual regra contratual aplicar: se a correção estiver prevista em contrato, verifique o índice e o critério descritos no documento.
Por exemplo, pense em um valor histórico de R$ 1.000,00 e em três taxas mensais meramente ilustrativas: 0,50%, 0,40% e 0,30%. Elas não são dados oficiais de meses específicos. Para corrigir, cada percentual é convertido em decimal e aplicado sucessivamente. O fator resultante é 1,012047, portanto o valor corrigido é R$ 1.012,05. A inflação acumulada no exemplo é 1,20%.
O mês final precisa ter dado publicado. Se o IPCA daquele mês ainda não saiu, não há como incluí-lo como uma taxa oficial fechada. A atualização deve terminar no último mês disponível, ou seguir a convenção definida para o cálculo.
Qual a fórmula da correção monetária pelo IPCA?
A fórmula é:
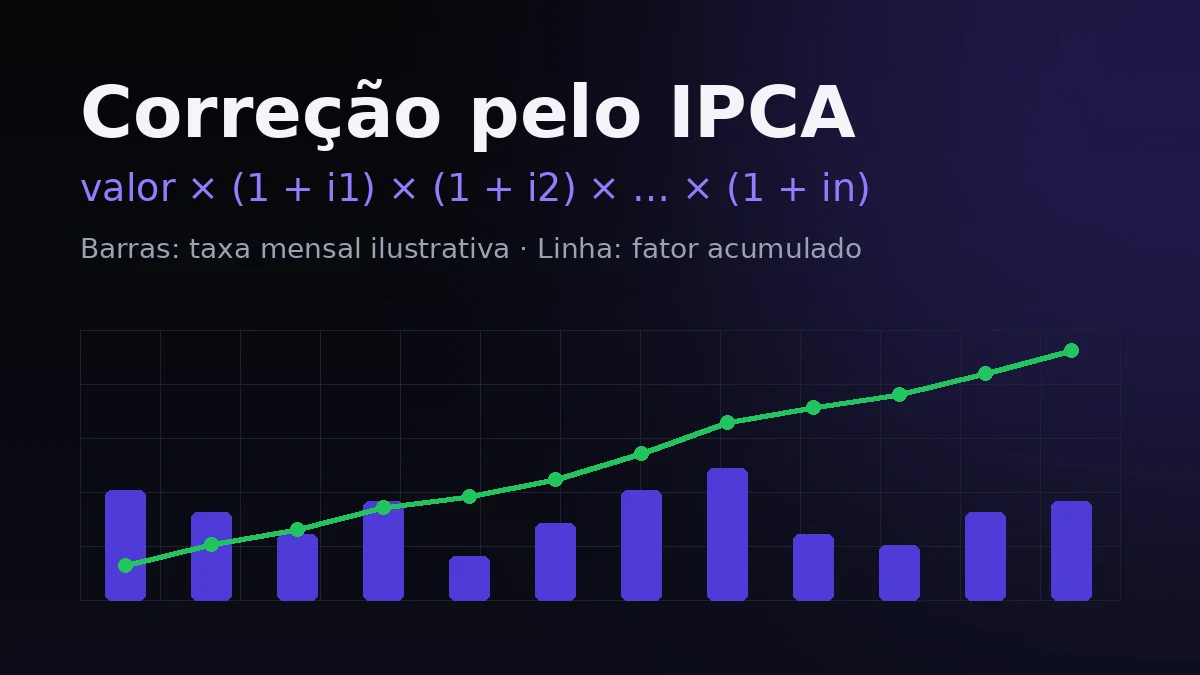
valor corrigido = valor original × (1 + i1) × (1 + i2) × … × (1 + in)
Cada i representa a taxa mensal do IPCA em formato decimal. Assim, 0,50% entra na fórmula como 0,005. O número de fatores corresponde aos meses considerados. Ao multiplicar os fatores mensais, você obtém o fator acumulado; multiplicá-lo pelo valor original produz o valor atualizado.
No exemplo ilustrativo, a conta é R$ 1.000,00 × 1,005 × 1,004 × 1,003. O resultado arredondado para centavos é R$ 1.012,05. A precisão exibida pode variar conforme a calculadora e o momento em que ela arredonda os valores intermediários.
Somar as taxas mensais não é a fórmula composta. Em períodos curtos, a diferença pode parecer pequena, mas ela cresce com o prazo. Se a taxa hipotética fosse constante em 0,50% ao mês durante 12 meses, a composição resultaria em aproximadamente 6,17%. A soma simples daria 6,00%. Esse exemplo demonstra a diferença matemática entre composição e soma; não descreve a inflação oficial de um período.
Como usar a calculadora de correção monetária?
Acesse a calculadora de correção monetária e preencha o valor original e as taxas de cada mês (em %, separadas por ponto e vírgula, como 0,5; 0,4; 0,3). Confira os campos antes de calcular. O resultado depende diretamente do intervalo escolhido: incluir ou retirar um mês altera o fator.
Depois, verifique o período informado no resultado e compare-o com a finalidade do cálculo. Se você estiver conferindo uma obrigação, um valor previsto em contrato ou uma estimativa pessoal, use o índice e a convenção aplicáveis àquela situação. A ferramenta serve para fazer a operação matemática; não substitui a leitura de um contrato, orientação contábil ou análise jurídica.
Para conferir a metodologia, o Banco Central também oferece a Calculadora do Cidadão. Duas ferramentas só devem ser comparadas depois de confirmar que usam o mesmo valor inicial, os mesmos meses, o mesmo índice e uma regra compatível de arredondamento.
IPCA ou IGP-M: qual índice usar?
O IPCA, calculado pelo IBGE, é o índice oficial de inflação ao consumidor no Brasil. O IGP-M é calculado pela FGV e aparece em contratos, inclusive de aluguel. Isso não significa que um índice seja sempre melhor que o outro: eles medem cestas e variações diferentes, por isso podem apresentar resultados distintos no mesmo intervalo.
Se a correção estiver prevista em contrato, use o índice e a regra estabelecidos nele. Não troque IPCA por IGP-M apenas porque uma calculadora mostrou um valor mais conveniente. Para uma atualização sem obrigação contratual, escolha o índice que faça sentido para a finalidade e deixe explícito qual foi usado.
A pergunta “qual índice usar?” não tem uma resposta única para todos os casos. O cálculo pelo IPCA informa quanto um valor variaria segundo esse indicador; não determina automaticamente o valor legal ou contratual devido.
Por que o resultado muda entre calculadoras?
As diferenças normalmente aparecem por quatro motivos: mês inicial incluído ou excluído, mês final considerado, arredondamento e método de cálculo. Uma ferramenta pode usar as variações mensais completas; outra pode aplicar proporcionalidade diária (pro rata), se esse critério estiver disponível. Os resultados não são comparáveis sem alinhar essas escolhas.
Também vale conferir se ambas usaram a mesma série e os mesmos dados publicados. Verifique o índice selecionado, as datas de referência e o número de casas decimais mostrado. Para uma conferência adicional, consulte a Calculadora do Cidadão do Banco Central e compare os parâmetros, não apenas o valor final.
Se houver diferença, não conclua de imediato que uma ferramenta está errada. Primeiro reproduza o mesmo período, a mesma regra de inclusão de meses e o mesmo índice. Para cálculos com finalidade contratual, prevalecem os critérios definidos no instrumento aplicável, que podem exigir interpretação especializada.
Correção pelo IPCA é ganho real?
Não. Corrigir pelo IPCA recompõe a variação de preços medida pelo índice no período. Isso ajuda a expressar um valor em uma base de poder de compra diferente, mas não significa que o dinheiro tenha crescido acima da inflação.
Ganho real é o que resta depois de considerar a inflação sobre um rendimento. Para comparar alternativas de aplicação, é preciso observar o retorno e o período correspondentes, além de considerar impostos, custos e condições pertinentes. A correção monetária isolada não faz essa avaliação. Para estudar a diferença entre acumular aportes e atualizar valores, veja juros compostos com aportes e consulte a ferramenta de CDB, LCI, LCA e Tesouro.
Perguntas frequentes
Como corrigir um valor pela inflação?
Multiplique o valor pelo fator do IPCA acumulado entre o mês inicial e o final. Na calculadora, você informa as taxas mensais do IBGE, disponíveis na série 433 do SGS do Banco Central.
Qual índice usar: IPCA ou IGP-M?
O IPCA é a inflação oficial ao consumidor, calculada pelo IBGE; o IGP-M, da FGV, é comum em contratos de aluguel. Se houver contrato, use o índice previsto nele.
Qual é o IPCA acumulado em 12 meses?
Consulte IPCA acumulado em 12 meses hoje, que informa o último dado oficial do IBGE, o mês de referência e a fonte.
Por que o resultado difere de outra calculadora?
Pode haver diferença no mês inicial incluído, no arredondamento ou no uso de dados mensais completos versus cálculo pro rata. A Calculadora do Cidadão do Banco Central pode ser usada para conferência, alinhando os parâmetros.
O IPCA do mês atual já está disponível?
Não necessariamente. O IBGE divulga o IPCA de um mês no início do mês seguinte. Até a publicação, a correção pode ir somente até o último mês com dado disponível.
Correção pelo IPCA é ganho real?
Não. A correção pelo IPCA busca preservar o poder de compra. Ganho real é o rendimento que supera a inflação.
Abrir a calculadora de correção monetária
Autor: Equipe boombust · Atualizado em 30/10/2026.
Conteúdo educacional e informativo, não constitui recomendação de investimento. Veja o aviso de risco.
boombust
Simulador educativo e calculadoras financeiras gratuitas, com dados de fontes oficiais.
Ferramentas
Links patrocinados são identificados como tal.
© 2026 boombust.com.br — Conteúdo educacional e informativo, não constitui recomendação de investimento.