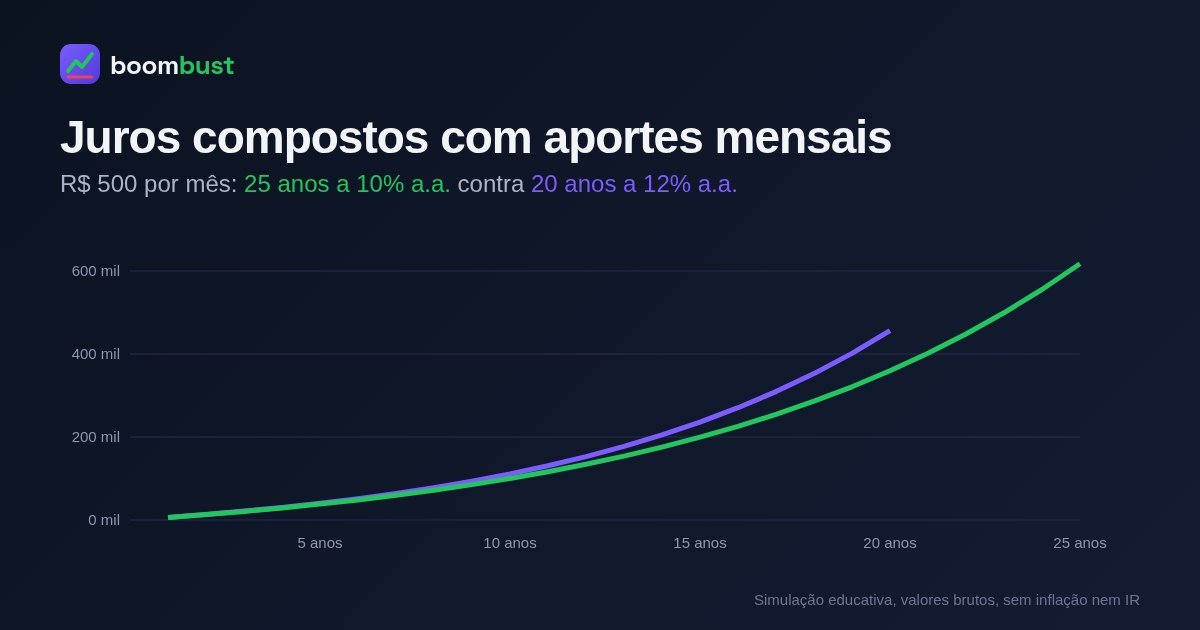
Começar cinco anos antes pode render mais do que subir a taxa. R$ 500 por mês durante 25 anos a 10% ao ano chegam a cerca de R$ 616.662,45, contra R$ 455.605,53 em 20 anos a 12% ao ano. Simulação sem impostos nem inflação, com aportes no fim do mês.
(horário de Brasília)
Cada aporte feito mais cedo fica mais tempo rendendo juros sobre juros, e é isso que explica a diferença.
Os valores são simulações matemáticas, sem garantia de rendimento: taxas constantes, aportes no fim de cada mês e sem considerar inflação, impostos ou custos. A comparação mostra o peso do tempo e não é promessa de resultado.
Como preencher a calculadora de juros compostos?
Informe o valor inicial, o aporte mensal, a taxa e o prazo, sempre na mesma unidade de tempo.
A Calculadora de Juros Compostos permite testar diferentes combinações de saldo inicial, contribuições periódicas, taxa e período. Preencha os campos com unidades compatíveis e confira se a taxa informada é anual ou mensal antes de calcular.
- Valor inicial: informe o montante já acumulado que entrará na simulação. Se estiver começando do zero, use R$ 0.
- Aporte mensal: digite quanto pretende adicionar a cada mês. Nos exemplos deste artigo, são R$ 500.
- Taxa: insira a taxa que deseja estudar e identifique sua periodicidade. Se for anual, não a trate como mensal; converta para uma taxa mensal equivalente, caso a ferramenta peça periodicidade mensal.
- Prazo: informe o número de meses ou anos conforme o campo. 25 anos equivalem a 300 meses; 20 anos, a 240 meses.
- Calcule e compare: mantenha os mesmos valores nos campos que não quer alterar e mude apenas prazo ou taxa. Assim, fica mais claro qual variável provocou a diferença.
A calculadora simplifica a conta, mas os campos e convenções podem variar. Se o aporte for considerado no início do mês, em vez do fim, o resultado será diferente. Confira a explicação exibida pela ferramenta e use a mesma convenção ao comparar cenários.
Qual é a fórmula do montante com aportes mensais?
O montante é M = C(1+i)^n + A[((1+i)^n − 1)/i], com a taxa mensal i e o número de meses n.
Para um saldo inicial e depósitos iguais ao fim de cada mês, uma forma de representar o montante é:
M = C(1+i)^n + A[((1+i)^n – 1)/i]
Nessa expressão, M é o montante final; C, o capital inicial; A, o aporte mensal; i, a taxa mensal em forma decimal; e n, o número de meses. O primeiro termo representa o crescimento do valor inicial. O segundo soma o efeito acumulado de cada aporte mensal. Se não houver saldo inicial, C é zero.
Para converter uma taxa anual efetiva em mensal equivalente, use:
i_m = (1+i_a)^(1/12) – 1
Aqui, i_a é a taxa anual em decimal e i_m é a taxa mensal equivalente. Por exemplo, 10% ao ano deve ser inserido como 0,10 na fórmula, não como 10. Essa conversão composta não é igual a simplesmente dividir a taxa anual por 12. No cálculo numérico, o resultado é arredondado para centavos ao final.
Começar antes ou buscar taxa maior: o que rende mais?
Nestes exemplos, começar cinco anos antes rendeu mais que buscar dois pontos a mais de taxa.
Para isolar as variáveis, considere saldo inicial zero, aporte de R$ 500 ao fim de cada mês e capitalização mensal pela taxa equivalente. Não há reajuste do aporte ao longo do tempo.
| Cenário | Prazo | Taxa | Total aportado | Montante estimado | Juros acumulados |
|---|---|---|---|---|---|
| A | 25 anos (300 meses) | 10% ao ano | R$ 150.000,00 | R$ 616.662,45 | R$ 466.662,45 |
| B | 20 anos (240 meses) | 12% ao ano | R$ 120.000,00 | R$ 455.605,53 | R$ 335.605,53 |
Exemplo A: 25 anos a 10% ao ano
A taxa mensal equivalente é aproximadamente 0,797414%. São 300 depósitos de R$ 500, totalizando R$ 150.000 em contribuições próprias. Aplicando a fórmula com C = 0, A = 500 e n = 300, o montante estimado fica em R$ 616.662,45. A diferença entre montante e aportes é R$ 466.662,45 na simulação, antes de impostos, inflação, taxas e demais custos.
Exemplo B: 20 anos a 12% ao ano
A taxa mensal equivalente é aproximadamente 0,948879%. São 240 depósitos, ou R$ 120.000 aportados. Com C = 0, A = 500 e n = 240, o montante estimado é R$ 455.605,53. A parcela acima das contribuições soma R$ 335.605,53, ainda sem descontar custos, tributos ou perda de poder de compra.
A comparação não mantém o mesmo total aportado, pois o cenário de 25 anos inclui 60 contribuições adicionais: R$ 30.000 a mais. Ainda assim, ela ilustra uma ideia importante: neste conjunto de hipóteses, cinco anos adicionais a 10% produziram um valor final maior que cinco anos a menos mesmo com a taxa elevada de 10% para 12%. O prazo dá mais tempo tanto aos aportes antigos quanto aos novos para se acumularem.
Isso não significa que o prazo sempre “vence” qualquer diferença de taxa. O resultado depende dos percentuais, da frequência, dos aportes, de custos e da forma de capitalização. A taxa de 10% ou 12% é apenas uma premissa didática, não uma expectativa de retorno nem uma taxa garantida.
Teste os dois cenários você mesmo: abra a calculadora de juros compostos, coloque R$ 500 de aporte e troque só o prazo e a taxa.
Como a inflação e o Imposto de Renda mudam o resultado?
Os dois reduzem o valor final: o imposto incide sobre o rendimento, e a inflação diminui o poder de compra.
O montante nominal não mostra sozinho quanto será possível comprar no futuro. Segundo o Banco Central do Brasil, a inflação é o aumento dos preços e reduz o poder de compra da moeda. Por isso, um valor projetado em reais futuros pode ter poder de compra inferior ao mesmo número hoje. Para avaliar uma simulação em termos reais, é preciso considerar uma hipótese de inflação separadamente; a calculadora de juros compostos pode não fazer esse ajuste automaticamente.
Em aplicações de renda fixa sujeitas à tabela regressiva, o imposto incide sobre os rendimentos conforme o prazo de cada aplicação ou lote, não sobre todo o saldo como se fosse lucro. A tabela divulgada pela Receita Federal apresenta estas alíquotas:
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
A tabela se refere a aplicações de renda fixa em geral e fundos de longo prazo; regras e exceções podem depender do produto. Em aportes mensais, cada contribuição pode ter um prazo diferente, então o cálculo líquido não é simplesmente aplicar uma única alíquota ao montante inteiro. A simulação apresentada acima é bruta e não calcula esse imposto.
Perguntas frequentes
A calculadora aceita aportes mensais?
Sim. Informe o valor mensal e confira se o prazo e a taxa estão na periodicidade exigida pelos campos.
Posso deixar o valor inicial em zero?
Sim. Use zero para simular uma trajetória iniciada apenas com contribuições mensais.
Uma taxa anual deve ser dividida por 12?
Não necessariamente. Para uma taxa anual efetiva, a conversão composta mensal é i_m = (1+i_a)^(1/12) – 1.
O resultado da calculadora é garantido?
Não. É uma projeção matemática baseada nas premissas digitadas; resultados efetivos podem diferir.
Onde simular um objetivo de renda futura?
A Calculadora de Independência Financeira permite explorar outro tipo de cenário educacional, com premissas próprias.
Conteúdo educacional e informativo, não constitui recomendação de investimento.