Tesouro Selic ou poupança: qual rende mais hoje?
Resumo: Com a Selic em 13,75% ao ano, a poupança rende 0,5% ao mês mais a TR, sem imposto. O Tesouro Selic acompanha a Selic, mas paga Imposto de Renda. Neste texto você vê a regra de cada um e um exemplo com R$ 10 mil por 12 meses.
Este texto compara um único cenário com os dados do dia. Para testar outro valor ou prazo, use o simulador do Tesouro Direto, que já desconta IR, IOF e custódia. Para acompanhar a taxa básica, veja a Selic hoje.
Quanto rende a poupança com a Selic atual?
A regra está no art. 12 da Lei nº 8.177/1991, com a redação da Lei nº 12.703/2012, e vale para depósitos feitos desde 4 de maio de 2012. Enquanto a meta da Selic estiver acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR. Se a meta ficar em 8,5% ou menos, passa a render 70% da Selic, mensalizada, mais a TR. Depósitos feitos até 3 de maio de 2012 continuam com 0,5% ao mês mais TR em qualquer cenário.
Com a meta em 13,75% (02/11/2026), vale a primeira regra. O Banco Central divulgou rendimento de 0,67% para o período iniciado em 28/10/2026, que é 0,5% mais a TR da data. A TR mais recente, de 29/10/2026, foi de 0,15%. O rendimento é creditado na data de aniversário e calculado sobre o menor saldo do período.
Quanto rende o Tesouro Selic depois do imposto?
O Tesouro Selic rende a Selic efetiva do período, hoje em torno de 13,65% ao ano, mais ou menos o pequeno ágio da compra que aparece nas taxas do Tesouro Direto hoje. Sobre o rendimento incide o IR regressivo: 22,5% até 180 dias, 20% até 360 dias, 17,5% até 720 dias e 15% depois disso. A custódia da B3 de 0,20% ao ano só vale para o que passar de R$ 10.000 em Tesouro Selic por CPF. Resgate antes de 30 dias também paga IOF.
Quem rende mais com R$ 10 mil em 12 meses?
Exemplo com as taxas de 02/11/2026, supondo que elas fiquem iguais pelos 12 meses:
| Tesouro Selic | Poupança | |
|---|---|---|
| Taxa usada | Selic efetiva 13,65% a.a. | 0,67% ao mês |
| Valor bruto | R$ 11.365,00 | R$ 10.834,30 |
| Imposto de Renda | R$ 238,64 (17,5%) | isento |
| Custódia B3 | R$ 1,36 (só acima de R$ 10 mil) | não tem |
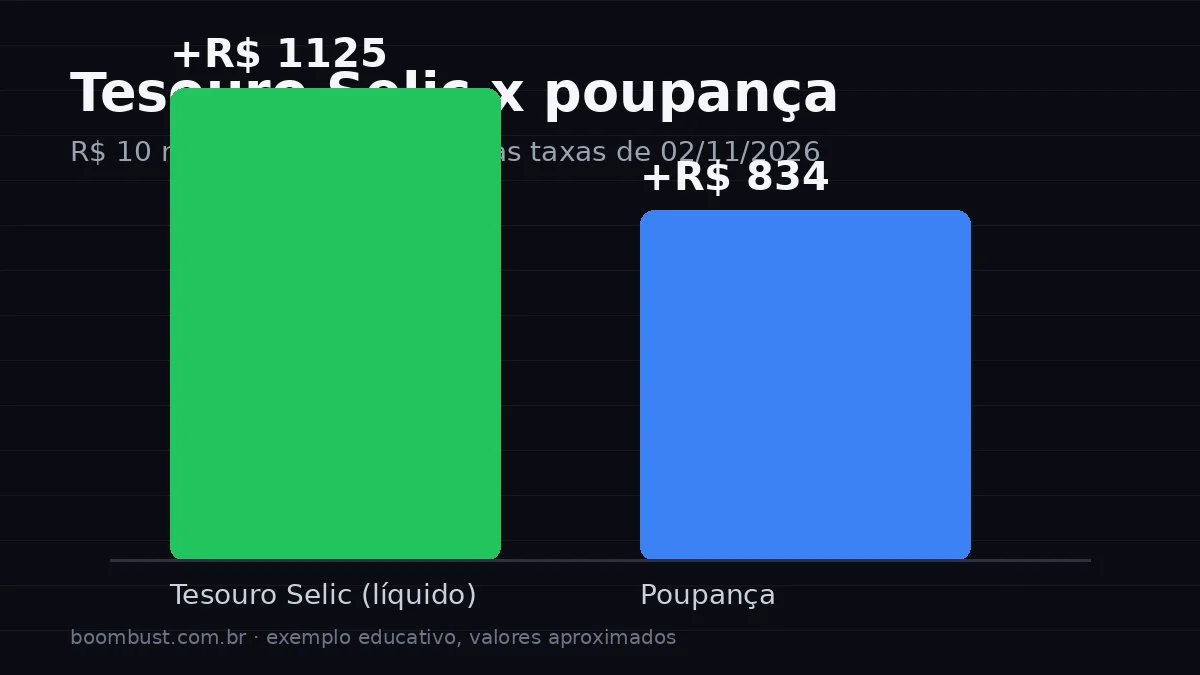
| Valor líquido | R$ 11.125,00 | R$ 10.834,30 |
Fontes: Banco Central, séries SGS 432 (meta Selic), 1178 (Selic efetiva), 226 (TR) e 195 (poupança); tarifas da B3. Os valores mudam se a Selic ou a TR mudarem no período.
Em que prazo a poupança pode ficar na frente?
Em prazos muito curtos. Se o Tesouro Selic for resgatado antes de 30 dias, o IOF come parte do rendimento e o IR é o de 22,5%, enquanto a poupança não tem nenhum dos dois, desde que o dinheiro fique até a data de aniversário. A diferença também muda se a Selic cair para 8,5% ou menos: aí a poupança passa a render 70% da Selic mais TR. Para testar seu prazo, use o simulador.
Liquidez e garantia: o que muda entre os dois?
A poupança permite sacar a qualquer hora, mas o valor sacado antes do aniversário perde o rendimento do mês. O Tesouro Selic tem liquidez diária em dias úteis e tem a garantia do Tesouro Nacional. A poupança é coberta pelo FGC até R$ 250 mil por CPF e por instituição. Desde maio de 2026 existe ainda o Tesouro Reserva, que rende 100% da Selic, funciona todos os dias e por enquanto é vendido só pelo Banco do Brasil; ele segue as mesmas regras de IR e custódia do Tesouro Selic. Veja também todas as calculadoras.
Perguntas frequentes
Quanto rende a poupança hoje?
Com a Selic em 13,75% ao ano, acima de 8,5%, a poupança rende 0,5% ao mês mais a TR. O rendimento da poupança divulgado pelo Banco Central para o período iniciado em 28/10/2026 foi de 0,67% no mês.
Como é calculado o rendimento da poupança?
Para depósitos feitos desde 4 de maio de 2012: se a meta da Selic estiver acima de 8,5% ao ano, rende 0,5% ao mês mais TR; se estiver em 8,5% ou menos, rende 70% da Selic mais TR. O crédito acontece na data de aniversário do depósito.
Quanto rende o Tesouro Selic?
Rende a taxa Selic do período mais ou menos o pequeno ágio da compra. Sobre o rendimento incidem Imposto de Renda regressivo e, acima de R$ 10.000 por CPF, a taxa de custódia da B3 de 0,20% ao ano sobre o excedente.
A poupança paga Imposto de Renda?
Não. O rendimento da poupança é isento de Imposto de Renda para pessoa física e não tem IOF nem taxa de custódia. Por isso a comparação precisa ser feita com o Tesouro Selic já líquido de imposto.
Com R$ 10 mil por 12 meses, qual rende mais?
No exemplo desta página, com as taxas de 02/11/2026, o Tesouro Selic terminaria com cerca de R$ 11.125,00 líquidos e a poupança com cerca de R$ 10.834,30. O resultado muda se a Selic ou a TR mudarem no período.
O dinheiro na poupança sai a qualquer hora sem perder rendimento?
Sai a qualquer hora, mas o valor resgatado antes da data de aniversário não recebe o rendimento daquele mês. No Tesouro Selic a liquidez também é diária, com IOF se o resgate ocorrer antes de 30 dias.
Qual é mais seguro: Tesouro Selic ou poupança?
O Tesouro Selic tem garantia do Tesouro Nacional. A poupança é coberta pelo FGC até R$ 250 mil por CPF e por instituição. São riscos diferentes; o texto é educativo e não indica qual escolher.
Autor: Equipe boombust · Publicado em 02/11/2026 · Dados conferidos no Banco Central, na B3 e no FGC em 02/11/2026.
Conteúdo educacional e informativo, não constitui recomendação de investimento. Veja o aviso de risco.
boombust
Simulador educativo e calculadoras financeiras gratuitas, com dados de fontes oficiais.
Ferramentas
Links patrocinados são identificados como tal.
© 2026 boombust.com.br — Conteúdo educacional e informativo, não constitui recomendação de investimento.