O que é mark to market na renda fixa
Atualizado em 09/11/2026.
Resumo: O que é mark to market? É a atualização do preço de um título pelo valor que ele teria em uma negociação nas condições atuais do mercado. Na renda fixa, essa marcação pode fazer o saldo exibido variar antes do vencimento, mesmo quando as regras de remuneração do título permanecem.
Sumário
Por que o preço de um título de renda fixa muda?
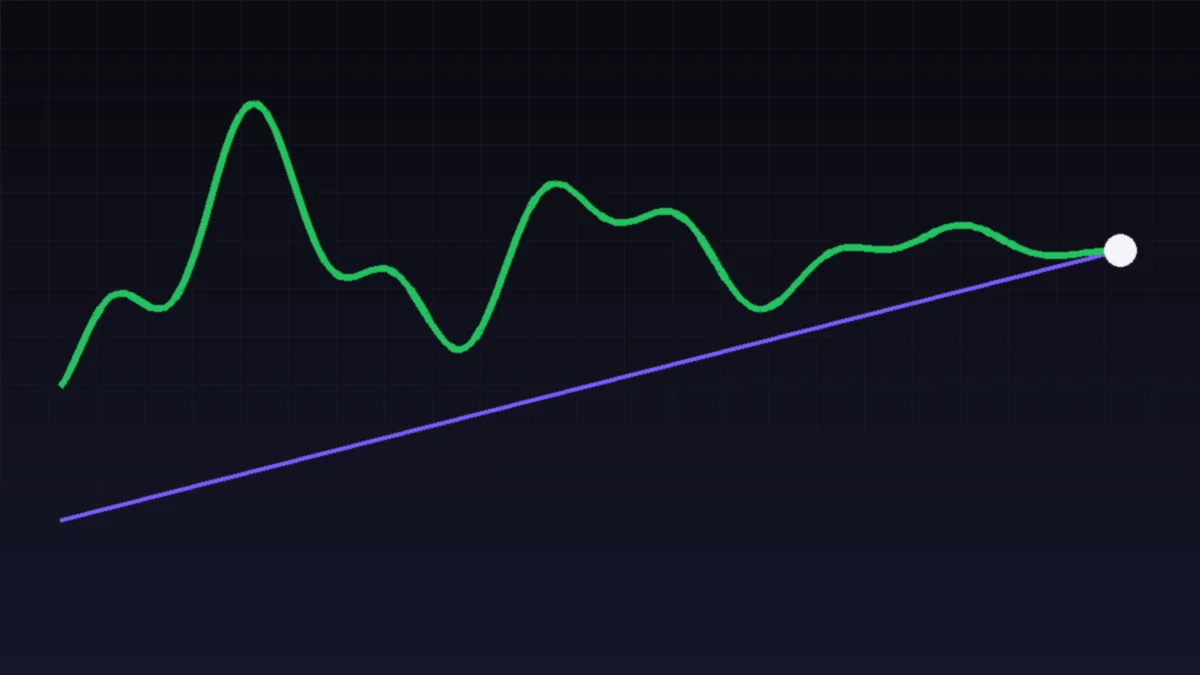
O preço muda porque o mercado recalcula quanto vale hoje receber os pagamentos futuros previstos no título. A taxa de juros usada nesse cálculo acompanha as condições vigentes: quando ela se altera, o valor presente dos recebimentos também pode mudar. Por isso, a rentabilidade contratada e o preço mostrado antes do vencimento são informações diferentes.
Considere um título prefixado que promete um valor determinado em uma data futura. Se os títulos disponíveis no mercado passam a oferecer taxas maiores, o papel antigo, com uma taxa menor, tende a perder atratividade. Para que alguém aceite comprá-lo, seu preço pode cair. Se as taxas de mercado recuam, o título antigo pode se tornar relativamente mais interessante e seu preço pode subir.
A intensidade da oscilação depende, entre outros fatores, do prazo e das características dos pagamentos. Em geral, um prazo maior deixa o preço mais sensível às mudanças nas taxas. Isso não significa que todos os títulos respondem da mesma forma: o indexador, a estrutura de remuneração e o vencimento também entram na conta.
A marcação, portanto, não altera retroativamente a taxa combinada na compra. Ela mostra como o valor negociável do título se ajusta às condições atuais. Essa distinção ajuda a entender por que o saldo de uma aplicação pode oscilar mesmo sem um resgate ou uma mudança nas regras do produto.
O que acontece com o Tesouro Prefixado e o Tesouro IPCA+?
No Tesouro Prefixado, a remuneração acordada depende de uma taxa definida na compra e do cumprimento das condições até o vencimento. Antes dessa data, porém, o preço de venda pode variar conforme as taxas exigidas pelo mercado para títulos semelhantes. A taxa contratada não muda; o valor de negociação é que pode subir ou cair.
No Tesouro IPCA+, o retorno previsto combina a variação do índice de preços com uma taxa real definida na aquisição, respeitadas as condições do título. Antes do vencimento, mudanças nas taxas reais de mercado podem afetar o preço. Assim, a existência de uma parcela ligada à inflação não impede oscilações no valor negociável.
Em ambos os casos, uma venda antecipada pode resultar em um valor diferente daquele que você imaginava ao olhar apenas a taxa contratada. O preço da negociação considera as condições daquele momento e as regras aplicáveis ao título. Por isso, a taxa exibida na compra não deve ser interpretada, isoladamente, como garantia do resultado de uma saída antes do prazo.
Para acompanhar os dados oficiais de preços e taxas do Tesouro Direto, o Tesouro Transparente disponibiliza uma base atualizada uma vez por dia útil. A leitura diária ajuda a comparar condições, mas não transforma a taxa registrada em promessa de preço futuro. As informações devem ser interpretadas junto com o vencimento e as características de cada título.
A marcação a mercado muda o retorno no vencimento?
A variação intermediária do preço não altera, por si só, a remuneração estabelecida para quem mantém o título até o vencimento, desde que as condições previstas sejam cumpridas. A cotação antes dessa data representa uma referência de negociação naquele momento. O resultado de uma venda antecipada, por outro lado, depende do preço disponível na operação.
É útil separar três conceitos: taxa acordada na compra, preço observado antes do vencimento e valor recebido numa eventual venda. Eles se relacionam, mas não são iguais. A taxa descreve as condições de remuneração do título; o preço reflete as condições atuais de mercado; e o valor de uma saída considera a cotação aplicável à negociação.
Também podem existir impostos e custos, conforme o título, o prazo e a operação. Na renda fixa, o Imposto de Renda segue uma tabela regressiva sobre os rendimentos tributáveis: 22,5% até 180 dias; 20% de 181 a 360 dias; 17,5% de 361 a 720 dias; e 15% acima de 720 dias. A incidência concreta depende das regras aplicáveis ao investimento.
No Tesouro Direto, há taxa de custódia da B3 de 0,20% ao ano, com isenção para Tesouro Selic até R$ 10 mil por CPF, conforme a regra indicada pela B3. Esses elementos não substituem a análise da cotação: são fatores distintos que podem afetar o valor líquido ou a experiência de manter o título.
Como interpretar uma queda no saldo exibido?
Uma queda no saldo pode refletir uma redução no preço de negociação do título, sem indicar necessariamente que a taxa contratada foi modificada. Para interpretar o movimento, confira o tipo de papel, o vencimento, as taxas de mercado e se o valor apresentado considera custos ou impostos. Uma oscilação isolada não explica, sozinha, o resultado final.
Também é importante distinguir o saldo de uma posição mantida do valor que seria recebido numa venda. Plataformas podem mostrar referências de preço atualizadas, mas a quantia efetivamente obtida depende das condições da operação e das regras vigentes. Consulte as informações da instituição responsável pela custódia e os dados oficiais do Tesouro para entender o critério apresentado.
Se o objetivo é acompanhar o poder de compra ao longo do tempo, a inflação é uma medida diferente da oscilação de preço do título. Você pode usar a ferramenta para corrigir um valor pelo IPCA como apoio educativo; ela não calcula a cotação de um título nem substitui os dados de negociação.
Da mesma forma, comparar alternativas exige observar critérios compatíveis. Uma comparação entre Tesouro Selic e poupança, por exemplo, envolve regras de remuneração e características diferentes. A página sobre Tesouro Selic ou poupança pode ajudar a organizar essa análise, sem eliminar a necessidade de considerar prazo, tributação, custos e finalidade do dinheiro.
Quando a marcação a mercado merece atenção?
Ela merece atenção quando você avalia uma possível venda antes do vencimento, compara preços de compra e venda ou tenta entender mudanças no valor mostrado na carteira. Nesses casos, a cotação atual pode afetar o resultado da operação. O prazo até o vencimento e a sensibilidade do título às taxas ajudam a contextualizar a oscilação.
Se você pretende manter um título até a data final, a cotação intermediária continua sendo uma informação relevante, mas não deve ser confundida com o valor que será necessariamente recebido hoje. A análise precisa considerar as condições específicas do papel e o cumprimento das regras até o vencimento. Isso não elimina riscos, custos ou efeitos tributários.
Para avaliar uma oferta ou operação, confira a documentação do título, as condições de resgate, os preços informados e os encargos aplicáveis. Em caso de divergência entre uma cotação exibida e o valor de uma operação, verifique a metodologia com a instituição responsável e consulte as fontes oficiais pertinentes. O nome da marcação, sozinho, não explica todos os componentes do preço.
Perguntas frequentes
Mark to market e rentabilidade contratada são a mesma coisa?
Não. A rentabilidade contratada descreve as condições acordadas na compra, enquanto a marcação apresenta uma referência de preço ajustada às condições atuais de mercado. Uma pode permanecer igual enquanto a outra varia. Para entender o resultado, considere também o prazo, a possibilidade de venda antecipada, os custos e a tributação aplicável.
O saldo de um título pode ficar abaixo do valor investido antes do vencimento?
Sim. O valor exibido pode ficar abaixo do preço de compra quando as condições de mercado pressionam a cotação para baixo. Isso não significa automaticamente que a taxa contratada mudou. Se houver venda antecipada, o preço da operação importa; se o título for mantido, é necessário observar suas condições até o vencimento.
O Tesouro Selic também tem preço de mercado?
Sim. Títulos públicos têm preços atualizados, e a cotação pode variar. O comportamento do Tesouro Selic não é idêntico ao dos títulos prefixados ou indexados à inflação, pois suas características são diferentes. Consulte os dados oficiais e as condições da operação para interpretar uma variação, sem presumir que o saldo ficará sempre estável.
Onde consultar preços e taxas oficiais do Tesouro Direto?
O Tesouro Transparente publica os preços e as taxas oficiais do Tesouro Direto em arquivo próprio, com uma leitura por dia útil. Para entender uma cotação específica, confira o título, o vencimento e a data de referência. A atualização diária não antecipa preços futuros nem garante o valor de uma venda posterior.
Veja também
Fontes
- Tesouro Nacional — Tesouro Transparente, preços e taxas do Tesouro Direto.
- B3 — regras de custódia do Tesouro Direto.
- Receita Federal — tabela regressiva do Imposto de Renda sobre renda fixa.
Autor: Equipe boombust · Publicado em 09/11/2026.
Conteúdo educacional e informativo, não constitui recomendação de investimento. Veja o aviso de risco.
boombust
Simulador educativo e calculadoras financeiras gratuitas, com dados de fontes oficiais.
Ferramentas
Links patrocinados são identificados como tal.
© 2026 boombust.com.br — Conteúdo educacional e informativo, não constitui recomendação de investimento.